Domain qncc.de kaufen?
Wir ziehen mit dem Projekt
qncc.de um.
Sind Sie am Kauf der Domain
qncc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qncc.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Klapptisch Seminar König Neurath auf RollenKlapptisch Seminar auf Rollen König Neurath Ob für Schulungen, Seminare oder Workshops ? der Klapptisch Seminar ermöglicht es, Räume schnell und unkompliziert an die jeweilige Situation anzupassen und schafft eine lebendige, anregende Atmosphäre. Dieser vielseitige, mobile Tisch lässt sich dank seiner Verkettbarkeit problemlos in verschiedene Konfigurationen integrieren. Sein klappbares Gestell macht ihn nicht nur äußerst platzsparend, sondern auch leicht verstaubar. Standardausstattung: + Rechteckige Tischplatte 120 x 70 cm, klappbar. + Gestell pulverbeschichtet, auf Rollen. + Tischplatte 25 mm stark, kunststoffbeschichtet. + 2 Jahre Garantie. Maße: Höhe: ca. 72 cm Breite: ca. 120 cm Tiefe: ca. 70 cm Lieferung: Der Klapptisch Seminar auf Rollen von König+Neurath wird zerlegt geliefert. Die Lieferung erfolgt bis hinter die erste abschließbare Tür, ebenerdig. Spitzenprodukt aus der namhaften deutschen Produktion.1053,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Messe Trennwand JT-SCG10020DSMesse Trennwand JT-SCG10020DS Die hohe Messe Trennwand mit einer beeindruckenden Höhe von ca. 198 cm bietet die ideale Raumteilung für Messen und Ausstellungen. Mit einer Füllung aus Dekor Silber verleiht sie Ihren Veranstaltungen eine stilvolle Note und schaffen eine ansprechende Präsentationsfläche. Die hohe Bauweise schafft eine klare Abgrenzung zwischen verschiedenen Bereichen und ermöglicht es Ihnen, Ihre Produkte und Dienstleistungen optimal zu präsentieren. Die einfache Handhabung ermöglicht es Ihnen, die Trennwände schnell an Ihre individuellen Anforderungen anzupassen und Ihre Ausstellungsfläche flexibel zu gestalten. So können Sie Ihre Messepräsentationen immer wieder neu konfigurieren und auf veränderte Gegebenheiten reagieren. Das Dekor Silber verleiht den Trennwänden eine moderne und professionelle Ausstrahlung, die Ihre Marke und Ihre Produkte hervorhebt. Mit unserer Messe Trennwand schaffen Sie eine beeindruckende Präsentationsfläche, die das Interesse Ihrer Besucher weckt und einen positiven Eindruck hinterlässt. Standardausstattung Messe Trennwand: + Stellwandmodul mit Funktions-Rahmenprofil + Aluminiumrahmen ca. 4 x 3 und 4,6 x 1,5 cm + dreiteilige Optik + Dekor Silber + Höhe ca. 198 cm + Breite ca. 60 cm. Optional 100 cm + inkl. zwei Fußausleger mit Standfüßen Maße: Breite: ca. 60 cm Höhe: ca. 198 cm Tiefe: ca. 35 cm Lieferung: Die Anlieferung erfolgt mit einer Spedition frei Bordsteinkante. Hochwertiger Produkt Made in Germany.499,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **


Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
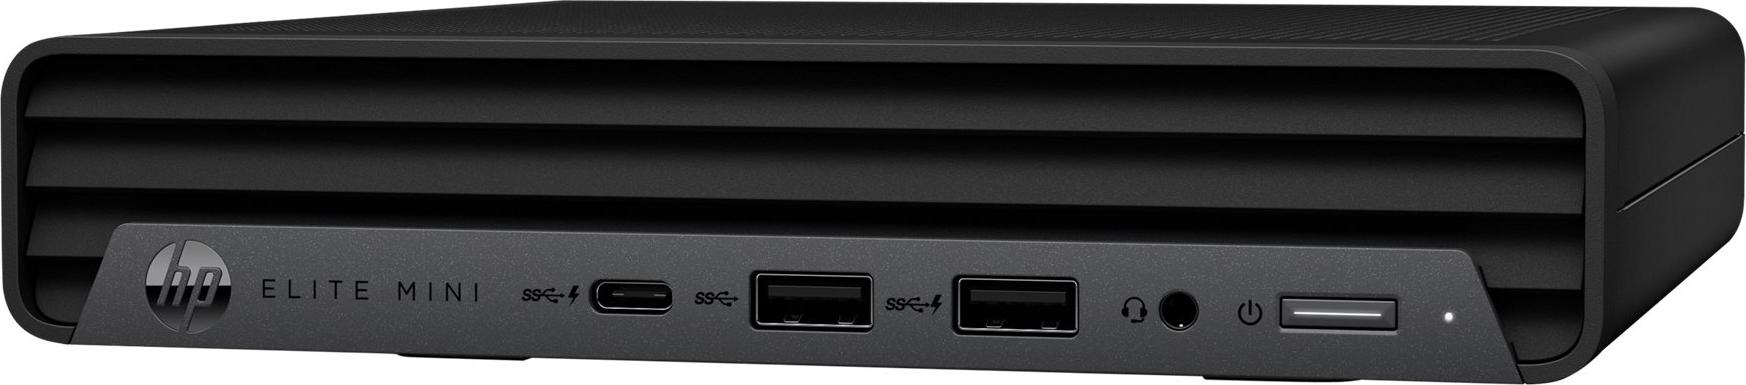
HP Mini Konferenz-PC mit Microsoft Team Rooms, Multimedia-Kongress-Terminal, WUXGA, Windows 11 IoT Enterprise, SchwarzHP Conferencing PCs sind so konzipiert, dass sie sich nahtlos in Ihre Konferenzräume integrieren lassen. Überspringen Sie die Konfiguration und starten Sie gleich Ihr Meeting. Statten Sie Ihre Mitarbeiter mit umfangreichen, immersiven Teamwork-Funktionen aus, die sie überall nutzen können. Der mit dem neuesten Intel Prozessor[2] ausgestattete HP Presence Mini Conferencing PC mit Microsoft Teams Rooms[3] ist so konzipiert, dass er mit Ihrer vorhandenen audiovisuellen Infrastruktur, einschließlich Touch-Bedienfeldern[6] und bis zu zwei Displays[4,5], zusammenarbeitet.LeistungenBluetoothJaBluetooth-Version5.3ProduktfarbeSchwarzProdukttypMultimedia-Kongress-TerminalVideoHD-TypWUXGAMaximale Video-Auflösung1280 x 800 PixelSeitenverhältnis16:10SpeicherSpeicherkapazität16000 MBInterner SpeichertypDDR5Speichermedien TypSSDGesamtspeicherkapazität256 GBAnschlüsse und SchnittstellenAnzahl HDMI-Anschlüsse2HDMI-Version2.0bUSB 3.2 Gen 2 (3.1 Gen 2) Anzahl der Anschlüsse vom Typ A5USB 3.2 Gen 2 (3.1 G2671,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klapptisch Seminar König Neurath auf RollenKlapptisch Seminar auf Rollen König Neurath Ob für Schulungen, Seminare oder Workshops ? der Klapptisch Seminar ermöglicht es, Räume schnell und unkompliziert an die jeweilige Situation anzupassen und schafft eine lebendige, anregende Atmosphäre. Dieser vielseitige, mobile Tisch lässt sich dank seiner Verkettbarkeit problemlos in verschiedene Konfigurationen integrieren. Sein klappbares Gestell macht ihn nicht nur äußerst platzsparend, sondern auch leicht verstaubar. Standardausstattung: + Rechteckige Tischplatte 120 x 70 cm, klappbar. + Gestell pulverbeschichtet, auf Rollen. + Tischplatte 25 mm stark, kunststoffbeschichtet. + 2 Jahre Garantie. Maße: Höhe: ca. 72 cm Breite: ca. 120 cm Tiefe: ca. 70 cm Lieferung: Der Klapptisch Seminar auf Rollen von König+Neurath wird zerlegt geliefert. Die Lieferung erfolgt bis hinter die erste abschließbare Tür, ebenerdig. Spitzenprodukt aus der namhaften deutschen Produktion.1053,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Ähnliche Suchbegriffe für Reserven
-
Messe Trennwand JT-SCG10020DSMesse Trennwand JT-SCG10020DS Die hohe Messe Trennwand mit einer beeindruckenden Höhe von ca. 198 cm bietet die ideale Raumteilung für Messen und Ausstellungen. Mit einer Füllung aus Dekor Silber verleiht sie Ihren Veranstaltungen eine stilvolle Note und schaffen eine ansprechende Präsentationsfläche. Die hohe Bauweise schafft eine klare Abgrenzung zwischen verschiedenen Bereichen und ermöglicht es Ihnen, Ihre Produkte und Dienstleistungen optimal zu präsentieren. Die einfache Handhabung ermöglicht es Ihnen, die Trennwände schnell an Ihre individuellen Anforderungen anzupassen und Ihre Ausstellungsfläche flexibel zu gestalten. So können Sie Ihre Messepräsentationen immer wieder neu konfigurieren und auf veränderte Gegebenheiten reagieren. Das Dekor Silber verleiht den Trennwänden eine moderne und professionelle Ausstrahlung, die Ihre Marke und Ihre Produkte hervorhebt. Mit unserer Messe Trennwand schaffen Sie eine beeindruckende Präsentationsfläche, die das Interesse Ihrer Besucher weckt und einen positiven Eindruck hinterlässt. Standardausstattung Messe Trennwand: + Stellwandmodul mit Funktions-Rahmenprofil + Aluminiumrahmen ca. 4 x 3 und 4,6 x 1,5 cm + dreiteilige Optik + Dekor Silber + Höhe ca. 198 cm + Breite ca. 60 cm. Optional 100 cm + inkl. zwei Fußausleger mit Standfüßen Maße: Breite: ca. 60 cm Höhe: ca. 198 cm Tiefe: ca. 35 cm Lieferung: Die Anlieferung erfolgt mit einer Spedition frei Bordsteinkante. Hochwertiger Produkt Made in Germany.499,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bärenreiter Bach Messe h-MollBärenreiter Johann Sebastian Bach Messe h-Moll BWV 232: Klavierauszug, Urtext der NBArev von 2010, mit Stimmen für Soli, Chor und Orchester (Sopran solo I, Sopran Solo II, Alt solo, Tenor solo, Bass solo, gemischter Chor (SSAATTBB) ), mittlerer bis gehobener Schwierigkeitsgrad, herausgegeben von Uwe Wolf, bearbeitet von Andreas Köhs, ISMN 9790006539413, BA05935-90, 19 x 27 cm, 243 Seiten, in lateinischer Sprache18,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Bärenreiter Fauré Messe de RequiemBärenreiter Gabriel Fauré Messe de Requiem op. 48 N 97b: Klavierauszug, Urtext, Version von 1900, mit Stimmen für Soli, Chor und Orchester (Sopran solo, Bariton solo, gemischter Chor (SATB) ), mittlerer bis gehobener Schwierigkeitsgrad, herausgegeben von Christina M. Stahl und Michael Stegemann, bearbeitet von Martin Focke, ISMN 9790006540099, BA09461-90, 19 x 27 cm, 47 Seiten, in lateinischer Sprache14,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.